
Le régime fiscal des monuments historiques : conditions, déductions et pièges à éviter
Catégorie droit des monuments historiques et défense du patrimoine culturel
AuteurAlexandre Chevallier
Date de création17 août 2026
Temps de lecture15 minutes
Mis à jour17 août 2026
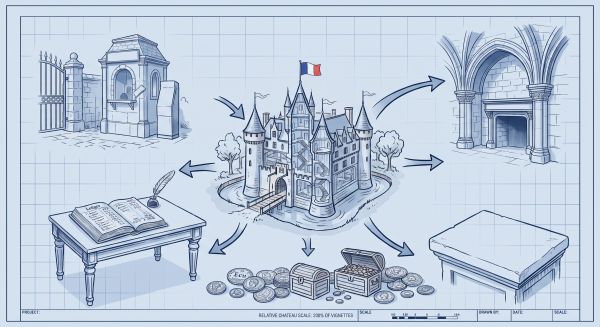
Le régime fiscal des monuments historiques peut être très avantageux du point de vue de la fiscalité, si la planification de l'opération est correctement déployée.
Un chiffre résume l'essentiel : les charges foncières d'un immeuble protégé dont le propriétaire se réserve la jouissance sont déductibles du revenu global pour leur montant total si le public est admis à visiter l'immeuble, et pour la moitié seulement dans le cas contraire. Toute l'économie du dispositif tient dans cette alternative, et dans les formalités qui l'accompagnent, à commencer par une déclaration à déposer avant le 1er février de chaque année.
Ce guide expose le mécanisme de déduction, l'engagement de conservation de quinze ans et sa sanction, le sort des sociétés civiles, l'exonération de droits de mutation à titre gratuit et sa convention avec l'État, ainsi que les obligations déclaratives dont l'omission suffit à faire tomber l'avantage. Pour sécuriser une acquisition ou un redressement, le cabinet, avocat en monuments historiques et défense du patrimoine culturel vous accompagne.
Une précision de méthode avant d'entrer dans le détail : la fiscalité évolue à chaque loi de finances. Les règles exposées ici sont celles des textes en vigueur à la date de rédaction, et tout projet doit être vérifié à sa propre date.
Déduction des charges. Pour un immeuble classé ou inscrit dont le propriétaire se réserve la jouissance, les charges foncières sont déductibles du revenu global : 100 % si le public est admis à visiter l'immeuble, 50 % dans le cas contraire (art. 41 E et 41 F, ann. III CGI).
Travaux avec l'État. Les participations aux travaux exécutés ou subventionnés par l'administration des affaires culturelles sont déductibles en totalité, quelle que soit l'ouverture.
Déclaration d'ouverture. Les conditions d'ouverture doivent être déclarées avant le 1er février de chaque année, avec horaires, zones ouvertes, nombre de jours et tarifs, et diffusées au public (art. 17 quater, ann. IV).
Engagement de conservation : quinze ans à compter de l'acquisition (art. 156 bis I). Sanction : majoration du tiers des charges indûment imputées, sur l'année de rupture et les deux suivantes.
Sociétés civiles non soumises à l'IS : exclusion de principe, sauf affectation à l'habitation pour 75 % des surfaces sous deux ans, espace culturel non commercial pendant quinze ans, ou société de famille.
Division depuis le 1er janvier 2009 : exclusion, sauf affectation à l'habitation pour 75 % des surfaces dans les deux ans.
Droits de succession. Exonération totale possible (art. 795 A) moyennant une convention à durée indéterminée avec l'État, après avis conforme du ministre chargé du budget.
Subventions. Jusqu'à 40 % de la dépense effective pour les travaux d'entretien et de réparation des immeubles inscrits (art. L. 621-29 C. patr.).
Les charges foncières d'un monument historique dont le propriétaire se réserve la jouissance sont déductibles du revenu global, à 100 % si le public est admis à visiter l'immeuble et à 50 % dans le cas contraire. Ce guide détaille les conditions de ce régime, l'engagement de conservation de quinze ans, le sort des sociétés civiles et l'exonération des droits de mutation à titre gratuit.
- Le mécanisme de déduction des charges
- Ce que le Conseil d'État a jugé sur les formalités
- L'engagement de conservation de quinze ans
- Le sort des sociétés civiles
- La division de l'immeuble, un piège redoutable
- L'exonération de droits de mutation à titre gratuit
- Les subventions et l'évaluation successorale
- Les erreurs qui coûtent cher
- Le rôle de l'avocat en fiscalité du patrimoine protégé
- Références et sources
Le mécanisme de déduction des charges
Le principe posé par l'article 41 E
Le régime le plus caractéristique concerne le propriétaire qui se réserve la jouissance de son monument, c'est-à-dire qui l'habite ou ne le loue pas.
« Dans la mesure où elles ne sont pas déduites des revenus visés au deuxième alinéa de l'article 29 du code général des impôts, les charges foncières afférentes aux immeubles classés ou inscrits au titre des monuments historiques et dont le propriétaire se réserve la jouissance peuvent être admises en déduction du revenu global servant de base à l'impôt sur le revenu dans les conditions et limites définies aux articles 41 F à 41 I. »
L'imputation se fait donc sur le revenu global, et non sur les seuls revenus fonciers. C'est là que réside la singularité du dispositif, et son intérêt pour un contribuable fortement imposé.
La règle des 100 % et des 50 %
L'article 41 F fixe l'étendue de la déduction, et il repose sur une alternative simple.
Les charges visées comprennent tout ou partie des dépenses de réparation et d'entretien ainsi que des autres charges foncières énumérées aux a à e du 1° et au a du 2° du I de l'article 31 du code général des impôts.
« Ces charges sont déductibles pour leur montant total si le public est admis à visiter l'immeuble et pour 50 % de leur montant dans le cas contraire. »
L'ouverture au public double donc l'avantage fiscal. C'est la décision structurante de tout projet portant sur un monument. Elle doit être prise avant l'engagement des travaux.
Le II du même article réserve un traitement particulier aux travaux menés avec l'État : les participations aux travaux de réparation ou d'entretien exécutés ou subventionnés par l'administration des affaires culturelles sont déductibles pour leur montant total, indépendamment de l'ouverture au public.
Ce que « ouvert au public » veut dire
La notion n'est pas laissée à l'appréciation du propriétaire. L'article 41 I renvoie à un arrêté, codifié aux articles 17 ter à 17 quinquies de l'annexe IV, pour déterminer les conditions auxquelles il doit être satisfait.
L'article 17 quater de l'annexe IV organise une déclaration annuelle des conditions d'ouverture, et son calendrier est impératif : elle est déposée avant le 1er février de chaque année auprès du service des impôts des particuliers dont dépend la résidence principale du déclarant.
Elle est souscrite par la personne physique propriétaire ou par l'un des titulaires de droits réels agissant pour le compte des autres, ou à défaut par l'un des associés de la société propriétaire.
Son contenu est détaillé :
- l'identité du propriétaire ou des titulaires de droits réels, avec le numéro fiscal, ou la raison sociale et le numéro SIRET s'il s'agit d'une personne morale ;
- le nom, les adresses physique et électronique et le numéro de téléphone du déclarant ;
- le nom de l'immeuble lorsqu'il en possède un, son adresse et ses références cadastrales ;
- les conditions d'ouverture : horaires et dates, zones ouvertes au public et nombre total de jours d'ouverture, en précisant les jours non ouvrables ;
- le cas échéant, le tarif des visites individuelles selon les publics ;
- les manifestations ou ouvertures particulières du monument ;
- les moyens de communication utilisés pour l'information du public.
La déclaration donne lieu à la délivrance d'un récépissé, qu'il faut conserver. Et le texte impose une obligation active : les déclarants « assurent la diffusion au public des conditions d'ouverture de l'immeuble par tous moyens appropriés ». Ouvrir sans le faire savoir ne suffit donc pas.
Les pièces à joindre à la déclaration de revenus
L'article 41 J ajoute des obligations propres à la déclaration annuelle de revenus. Le propriétaire doit joindre une note indiquant le détail des sommes dont la déduction est demandée, ainsi que la date du décret, de l'arrêté ou de la décision ayant classé ou inscrit l'immeuble ou certaines de ses parties.
Pour les monuments classés, cette note doit être accompagnée d'une attestation de l'administration des affaires culturelles certifiant que les travaux exécutés ont effectivement le caractère de travaux d'entretien et de réparation, et indiquant le montant du devis correspondant établi par l'architecte en chef des monuments historiques ainsi que, le cas échéant, le taux de la subvention accordée.
Pour les immeubles ayant reçu le label de la Fondation du patrimoine au sens de l'article L. 143-2 du code du patrimoine, une copie de la décision d'octroi du label est exigée.
Ces exigences sont réelles, mais leur portée est plus limitée qu'il n'y paraît, comme on va le voir.
Ce que le Conseil d'État a jugé sur les formalités
L'omission de la déclaration ne fait pas perdre l'avantage
Un couple avait déduit l'intégralité des dépenses de restauration du château de Pignol, inscrit au titre des monuments historiques. L'administration a d'abord limité la déduction à la quote-part indivise de l'épouse, puis a soutenu en cours d'instance que, faute d'avoir déposé la déclaration d'ouverture au public, les contribuables ne pouvaient prétendre qu'à 50 % des charges.
Le Conseil d'État a écarté cette argumentation.
« Eu égard aux termes des articles 156 du code général des impôts et 41 F de l'annexe III à ce code, les arrêtés dont procèdent les articles 17 quater et quinquies de l'annexe IV au même code ne pouvaient légalement prescrire l'obligation de déclaration et de production du récépissé à peine de refus de l'avantage fiscal sollicité. »
CE, 10e et 9e sous-sections réunies, 24 janvier 2011, n° 308519
Un arrêté ne peut donc pas ajouter une condition de fond que la loi n'a pas prévue. L'omission de la déclaration d'ouverture et l'absence de production du récépissé ne privent pas le propriétaire du droit de déduire la totalité des charges, dès lors qu'il établit avoir fait diligences pour ouvrir le monument au public pendant la durée exigée.
La charge de la preuve se déplace donc : ce qui compte est la réalité de l'ouverture, non l'accomplissement de la formalité. Dans cette affaire, les contribuables ont établi que le château avait bien été ouvert pendant la durée requise.
Cela ne dispense évidemment pas de déclarer. La formalité reste prescrite, elle demeure le mode de preuve le plus simple, et s'en passer oblige à reconstituer a posteriori la réalité de l'ouverture. Mais un redressement fondé sur la seule omission déclarative est contestable.
La durée d'ouverture exigée
La même décision reproduit les seuils alors en vigueur à l'article 17 ter de l'annexe IV : étaient réputés ouverts à la visite les immeubles que le public est admis à visiter au moins cinquante jours par an, ou quarante jours pendant les mois de juillet, août et septembre.
Une réserve s'impose ici. Ces seuils sont ceux de la rédaction applicable au litige, qui portait sur les années 1994 et 1995, et le dispositif a évolué depuis, ne serait-ce que sur l'autorité destinataire de la déclaration, aujourd'hui le service des impôts des particuliers et non plus le délégué régional du tourisme. Il faut donc vérifier l'article 17 ter dans sa rédaction en vigueur à la date du projet.
La protection partielle et la précision des attestations
Que déduire lorsque seules certaines parties de l'immeuble sont protégées ?
Un couple était propriétaire à Gondreville d'une maison constituant sa résidence principale, dont les façades, la toiture, l'escalier extérieur, les murs de clôture et le jardin étaient inscrits. L'administration avait admis le gros œuvre, le ravalement, la réfection des toitures et les travaux extérieurs, mais refusé les travaux d'amélioration intérieure.
« Dans le cas où seules certaines parties du monument ont été classées ou inscrites, ne sont déductibles à ce titre que les dépenses se rapportant à des travaux, des fournitures ou des services qui sont nécessaires à la conservation et à l'entretien des parties classées ou inscrites, soit que ces travaux concernent directement ces parties du monument, soit qu'ils soient rendus indispensables à leur préservation par l'état général de l'immeuble. »
CE, 9e et 10e sous-sections réunies, 24 juin 2015, n° 370049
Deux voies s'ouvrent donc : le lien direct avec les parties protégées, ou le caractère indispensable à leur préservation compte tenu de l'état général de l'immeuble. La seconde est plus large, mais elle se démontre.
Sur la preuve, la même décision organise un mécanisme en deux temps. Il appartient d'abord au contribuable de justifier de la nature, du montant et du caractère déductible des dépenses, par tous documents et notamment par des attestations émanant des services chargés de l'architecture et du patrimoine. Mais ces documents doivent décrire « avec une précision suffisante la nature des travaux ainsi que leur lien avec les parties classées ou inscrites ». Si une telle attestation est produite, alors la charge se renverse et il incombe au service d'établir que les charges ne sont pas déductibles.
L'affaire illustre la sévérité de cette exigence. Les attestations du chef du service départemental de l'architecture et du patrimoine indiquaient que « la totalité des travaux de réhabilitation [...] constitue un ensemble indivisible nécessaire à la protection et à la conservation de l'ensemble architectural ». Formule trop générale : le Conseil d'État a validé leur écartement, faute de précision sur la nature des travaux et sur leur lien avec les parties inscrites.
La leçon est directement opérationnelle. Demander une attestation ne suffit pas ; il faut obtenir qu'elle décrive poste par poste les travaux et explique en quoi chacun se rattache aux parties protégées.
La même décision écarte enfin la réponse ministérielle du 18 février 2002, selon laquelle en cas de classement partiel la déduction pourrait porter sur l'ensemble des travaux formant un ensemble indivisible : elle ne comporte aucune interprétation formelle opposable sur le fondement de l'article L. 80 A du livre des procédures fiscales.
Les travaux réalisés avant l'ouverture au public
Le même arrêt règle une difficulté de calendrier: peut-on déduire à 100 % des travaux engagés avant que le monument ne soit effectivement ouvert ?
« Ces dispositions ne font pas obstacle à ce que les charges foncières correspondant à des travaux réalisés antérieurement à l'ouverture de l'immeuble au public puissent être déduites du revenu global du contribuable, dès lors que ces travaux sont, en tout ou en partie, liés à l'intention manifestée par le contribuable d'ouvrir l'immeuble à la visite et qu'il a fait toutes diligences pour procéder à cette ouverture. »
Le Conseil d'État ajoute un point décisif sur la preuve : l'intention d'ouvrir l'immeuble à la visite « peut être apportée par tous moyens et pas seulement par des démarches entreprises auprès de l'administration ». La cour d'appel avait commis une erreur de droit en exigeant de telles démarches.
Conservez donc toute trace de cette intention dès l'origine du projet : délibérations, correspondances avec les services du patrimoine, devis de signalétique ou d'aménagement des circulations de visite, contacts avec des offices de tourisme.
L'indivisaire qui paie plus que sa part
L'épouse détenait 75 % de la nue-propriété et 50 % de l'usufruit du château. Le couple avait seul supporté les travaux, et l'administration entendait limiter la déduction à 75 % des sommes, à proportion des droits indivis.
« Lorsque l'un des membres d'une indivision propriétaire d'un monument historique dont elle garde la jouissance a supporté des charges foncières relatives à ce monument pour un montant supérieur à sa quote-part dans l'indivision, les dispositions précitées l'autorisent néanmoins à déduire la totalité de la dépense effectivement supportée. »
C'est la dépense effectivement supportée qui commande la déduction, non la quote-part indivise. Dans une indivision successorale où un seul héritier finance la restauration, il déduit donc l'intégralité de ce qu'il a payé.
L'engagement de conservation de quinze ans
Il s'agit ici de la contrepartie du régime.
L'article 156 bis du code général des impôts subordonne le bénéfice des dispositions de l'article 156 propres aux immeubles classés ou inscrits, ou ayant reçu le label de la Fondation du patrimoine, à l'engagement du propriétaire de conserver la propriété de l'immeuble pendant une période d'au moins quinze années à compter de son acquisition. Le texte précise que cette exigence vaut y compris lorsque l'acquisition est antérieure au 1er janvier 2009.
Quinze ans se comptent depuis l'acquisition, non depuis les travaux ni depuis la première déduction. Un investisseur qui achète, restaure, déduit, puis revend au bout de huit ans se place dans le champ de la sanction.
La sanction du non-respect
Le III de l'article 156 bis organise une reprise étalée :
« Le revenu global ou le revenu net foncier de l'année au cours de laquelle l'engagement mentionné au I ou au II n'est pas respecté et des deux années suivantes est majoré du tiers du montant des charges indûment imputées. »
La majoration porte donc sur trois exercices, à raison d'un tiers des charges chaque année.
Le même texte prévoit qu'il n'est pas procédé à cette majoration dans plusieurs hypothèses : le licenciement, l'invalidité correspondant au classement dans la deuxième ou la troisième des catégories de l'article L. 341-4 du code de la sécurité sociale, le décès du contribuable ou de l'un des époux soumis à imposition commune, ainsi que la mutation à titre gratuit de l'immeuble ou des parts, à la condition que les donataires, héritiers ou légataires reprennent l'engagement précédemment souscrit pour sa durée restant à courir.
Cette dernière exception mérite d'être soulignée : une donation n'est pas une rupture d'engagement si le donataire reprend l'engagement pour la durée restant à courir. La transmission familiale reste donc possible sans coût fiscal.
Le sort des sociétés civiles
Le II de l'article 156 bis pose un principe d'exclusion : le bénéfice du régime n'est pas ouvert aux immeubles détenus par des sociétés civiles non soumises à l'impôt sur les sociétés.
Trois exceptions le tempèrent.
L'affectation à l'habitation. L'exclusion ne joue pas lorsque l'immeuble est, en tout ou en partie, classé ou inscrit et est affecté, au plus tard dans les deux ans qui suivent son entrée dans le patrimoine de la société, à l'habitation pour au moins 75 % de ses surfaces habitables. Le texte précise que les immeubles ou fractions destinés à une exploitation à caractère commercial ou professionnel ne sont pas considérés comme affectés à l'habitation.
L'espace culturel. L'exclusion ne joue pas davantage lorsque le monument a fait l'objet d'un arrêté de classement, en tout ou en partie, et est affecté au minimum pendant quinze années à un espace culturel non commercial et ouvert au public. On notera que cette exception vise le classement et non l'inscription.
La société de famille. L'exclusion est enfin écartée pour les sociétés dont les associés sont membres d'une même famille.
Ces trois exceptions supposent que les associés prennent l'engagement de conserver la propriété de leurs parts pendant au moins quinze années à compter de leur acquisition. Le texte prévoit une souplesse propre aux sociétés familiales : l'engagement n'est pas rompu lorsque les parts sont cédées à un membre de la famille qui reprend l'engagement pour sa durée restant à courir.
Le IV réserve par ailleurs le cas des immeubles acquis avant le 1er janvier 2009 par des sociétés non soumises à l'impôt sur les sociétés, y compris lorsque l'acquisition ne portait que sur un droit de propriété démembré : le principe d'exclusion ne leur est pas applicable.
La division de l'immeuble, un piège redoutable
Le V de l'article 156 bis écarte du régime les immeubles ayant fait l'objet d'une division à compter du 1er janvier 2009.
Une seule échappatoire est prévue, et elle est exigeante : que l'immeuble soit, en tout ou en partie, classé ou inscrit et soit affecté, au plus tard dans les deux ans qui suivent la date de la division, à l'habitation pour au moins 75 % de ses surfaces habitables. Là encore, les fractions destinées à une exploitation commerciale ou professionnelle ne comptent pas comme affectées à l'habitation.
La conséquence pratique est directe pour les opérations de restauration lourde. Découper un hôtel particulier en lots pour en commercialiser les appartements fait sortir l'opération du régime, sauf à respecter le seuil des 75 % dans le délai de deux ans. Le calcul des surfaces habitables devient alors une question fiscale, et non plus seulement architecturale.
L'exonération de droits de mutation à titre gratuit
L'article 795 A du code général des impôts ouvre un second avantage, distinct du précédent et souvent plus décisif encore pour une famille.
Sont exonérés des droits de mutation à titre gratuit les biens immeubles par nature ou par destination qui sont, pour l'essentiel, classés ou inscrits au titre des monuments historiques, ainsi que les biens meubles qui en constituent le complément historique ou artistique.
La convention avec l'État
L'exonération n'est pas automatique. Elle suppose que les héritiers, donataires ou légataires souscrivent avec l'autorité administrative compétente, après avis conforme du ministre chargé du budget, une convention à durée indéterminée prévoyant :
- le maintien dans l'immeuble des meubles exonérés et leurs conditions de présentation ;
- les modalités d'accès du public ;
- les conditions d'entretien des biens exonérés.
Cette convention est établie conformément à des dispositions types approuvées par décret. Son caractère à durée indéterminée engage donc les générations suivantes.
La sanction du non-respect
Le texte est sévère. En cas de non-respect des règles fixées par la convention, les biens exonérés sont soumis aux droits de mutation sur la base de leur valeur au jour où la convention n'est pas respectée, ou de la valeur déclarée lors de la donation ou du décès si cette valeur est supérieure, et aux taux auxquels ils auraient été soumis lors de leur transmission.
Autrement dit, l'exonération n'est jamais définitivement acquise : elle se perd rétroactivement, et sur la valeur la plus élevée des deux.
L'extension aux parts de sociétés civiles
Le dispositif s'applique dans les mêmes conditions aux parts de sociétés civiles qui détiennent en pleine propriété et gèrent de tels biens, et dont les revenus sont imposés dans la catégorie des revenus fonciers.
L'accès est strictement familial : ces sociétés doivent être constituées uniquement entre personnes parentes en ligne directe ou entre frères et sœurs, leurs conjoints et, le cas échéant, les enfants de ces différentes personnes, et les parts doivent rester la propriété de ces personnes ou de leurs descendants.
L'exonération ne s'applique qu'à concurrence de la fraction de la valeur nette des parts correspondant aux biens protégés, et trois conditions s'y ajoutent :
- les parts doivent être détenues depuis plus de deux ans par le donateur ou le défunt lorsqu'il les a souscrites ou acquises à titre onéreux ;
- elles doivent rester la propriété du donataire, héritier ou légataire pendant cinq ans à compter de la transmission, à défaut de quoi les droits sont rappelés, majorés de l'intérêt de retard de l'article 1727 ;
- les bénéficiaires doivent s'engager à adhérer à la convention signée entre la société civile et l'administration.
L'article 281 ter de l'annexe III énumère les pièces à remettre au service des impôts dans les délais d'enregistrement : statuts à jour et liste des associés, copie certifiée de la convention et de la demande d'adhésion, actes de souscription ou d'acquisition des parts, actes de donation ou déclarations de succession. Deux estimations sont également exigées, celle de la valeur des parts et celle de la fraction correspondant aux biens conventionnés.
Le III du même article organise un mécanisme utile : le recouvrement des droits est différé jusqu'à ce qu'il soit statué sur la demande d'adhésion. Les ayants droit disposent alors d'un mois à compter de la signature de l'avenant pour en déposer une copie conforme. À défaut d'accord ou de dépôt dans ce délai, les droits deviennent exigibles dans les conditions de droit commun.
Les subventions et l'évaluation successorale
Ces dispositions du code du patrimoine complètent le tableau financier.
L'article L. 621-29 autorise l'administration à subventionner, dans la limite de 40 % de la dépense effective, les travaux d'entretien et de réparation que nécessite la conservation des immeubles ou parties d'immeubles inscrits. Cette subvention se combine avec le II de l'article 41 F, qui rend déductibles en totalité les participations aux travaux subventionnés par l'administration des affaires culturelles.
L'article L. 621-29-7 intéresse quant à lui les partages successoraux. Pour l'application des articles 829, 860 et 922 du code civil, lorsqu'un immeuble classé ou inscrit transmis par donation ou succession est affecté d'une clause d'inaliénabilité, l'évaluation de l'immeuble est diminuée des charges, y compris d'entretien, nécessaires à sa préservation durant toute la durée de la clause. Le poids économique de la conservation est donc pris en compte dans la valeur retenue entre héritiers.
L'article D. 623-2 du code du patrimoine renvoie enfin, pour les régimes spéciaux et exonérations, aux articles 281 bis et 281 ter de l'annexe III au code général des impôts.
Les erreurs qui coûtent cher
Décider de l'ouverture au public après les travaux. Le taux de déduction se joue sur cette question, et la déclaration annuelle doit être déposée avant le 1er février. Une ouverture décidée en cours d'année peut malgré tout poser des difficultés.
Négliger la diffusion des conditions d'ouverture. Le texte impose de les porter à la connaissance du public par tous moyens appropriés. Un monument ouvert que personne ne peut savoir ouvert prête le flanc à la contestation.
Confondre les quinze ans. L'engagement court depuis l'acquisition et non pas depuis les travaux.
Diviser sans vérifier les 75 %. Une division postérieure au 1er janvier 2009 fait sortir du régime, sauf affectation à l'habitation pour au moins 75 % des surfaces habitables dans les deux ans.
Loger le monument dans une société civile sans examiner le II de l'article 156 bis. Le principe est l'exclusion ; ce sont les exceptions qu'il faut donc caractériser.
Oublier que la convention de l'article 795 A est à durée indéterminée. Elle engage les héritiers successifs, et sa méconnaissance peut rétablir les droits sur la valeur la plus élevée.
Les développements sur le classement et l'inscription au titre des monuments historiques précisent ce que recouvre exactement la protection, point de départ de toute analyse fiscale, et le guide sur les travaux dans les abords rappelle que la servitude d'abords, elle, n'ouvre aucun avantage fiscal.
Le rôle de l'avocat en fiscalité du patrimoine protégé
L'intervention se justifie à trois moments.
Avant l'acquisition, pour vérifier l'étendue exacte de la protection, l'existence d'engagements en cours, l'historique des subventions et la compatibilité du montage envisagé avec notamment le II de l'article 156 bis.
Pendant l'exploitation, pour sécuriser les obligations déclaratives, la qualification des travaux et la preuve de l'ouverture au public.
En cas de contrôle, pour discuter la qualification des dépenses, l'application de la majoration du III de l'article 156 bis et le jeu des exceptions qu'il prévoit.
Le cabinet accompagne propriétaires, familles et sociétés civiles. Consultez notre page consacrée à l'avocat en monuments historiques et à la défense du patrimoine culturel ainsi que les expertises en droit immobilier et en urbanisme du cabinet.
Références et sources
Textes fiscaux
- Article 156 bis du code général des impôts : engagement de conservation de quinze ans, sociétés civiles, division de l'immeuble, sanction
- Article 795 A du code général des impôts : exonération des droits de mutation à titre gratuit, convention avec l'État, parts de sociétés civiles familiales
- Article 41 E de l'annexe III au code général des impôts : déduction des charges foncières du revenu global
- Article 41 F de l'annexe III au code général des impôts : déduction à 100 % si le public est admis à visiter, à 50 % dans le cas contraire
- Article 41 I de l'annexe III au code général des impôts : renvoi à l'arrêté définissant l'ouverture au public
- Article 41 J de l'annexe III au code général des impôts : obligations déclaratives et attestations
- Article 281 ter de l'annexe III au code général des impôts : pièces à produire, recouvrement différé
- Article 17 quater de l'annexe IV au code général des impôts : déclaration des conditions d'ouverture avant le 1er février
Jurisprudence
- CE, 10e et 9e sous-sections réunies, 24 janvier 2011, n° 308519, publié aux tables du recueil Lebon : les arrêtés ne peuvent prescrire la déclaration d'ouverture et la production du récépissé à peine de refus de l'avantage fiscal ; l'indivisaire qui supporte des charges supérieures à sa quote-part déduit la totalité de la dépense effectivement supportée
- CE, 9e et 10e sous-sections réunies, 24 juin 2015, n° 370049, publié aux tables du recueil Lebon, ECLI:FR:CESSR:2015:370049.20150624 : protection partielle et travaux nécessaires à la conservation des parties protégées ; exigence de précision des attestations et renversement de la charge de la preuve ; déduction des travaux antérieurs à l'ouverture au public
Textes du code du patrimoine
- Article L. 621-29 du code du patrimoine : subvention dans la limite de 40 % pour les immeubles inscrits
- Article L. 621-29-7 du code du patrimoine : évaluation successorale en présence d'une clause d'inaliénabilité
- Article D. 623-2 du code du patrimoine : renvoi aux dispositions fiscales de l'annexe III
Le régime fiscal des monuments historiques n'est pas un avantage acquis, c'est un contrat implicite : l'État consent une déduction hors du commun, et il exige en retour une durée, une transparence et parfois une ouverture au public.
Trois décisions structurent tout dossier. Ouvrir ou non au public, puisque le taux de déduction passe du simple au double. Détenir en direct ou en société, puisque le principe est l'exclusion des sociétés civiles non soumises à l'impôt sur les sociétés. Et diviser ou non l'immeuble, puisqu'une division postérieure à 2009 fait sortir du régime hors le cas de l'affectation à l'habitation.
Ces choix se prennent avant l'acquisition et en tout état de cause, pas suite à la réalisation des travaux. Une fois l'engagement de quinze ans souscrit, une fois la convention de l'article 795 A signée pour une durée indéterminée, la marge de manœuvre se referme, et certaines sanctions peuvent se calculer sur trois exercices ou sur la valeur la plus élevée du bien.
Questions fréquentes
Peut-on déduire 100 % des travaux sur un monument historique ?
Oui, si le public est admis à visiter l'immeuble. À défaut, la déduction est limitée à 50 % du montant des charges (article 41 F de l'annexe III au code général des impôts). Les participations aux travaux exécutés ou subventionnés par l'administration des affaires culturelles restent déductibles en totalité.
Quelle est la durée de l'engagement de conservation ?
Quinze années au moins à compter de l'acquisition de l'immeuble, et non à compter des travaux (article 156 bis, I, du code général des impôts).
Que risque-t-on en cas de revente avant quinze ans ?
Le revenu global ou le revenu net foncier de l'année de la rupture et des deux années suivantes est majoré du tiers du montant des charges indûment imputées. La majoration n'est pas appliquée en cas de licenciement, d'invalidité de deuxième ou troisième catégorie, de décès, ou de mutation à titre gratuit avec reprise de l'engagement.
Peut-on détenir un monument historique via une SCI ?
Le principe est l'exclusion du régime pour les immeubles détenus par des sociétés civiles non soumises à l'impôt sur les sociétés. Trois exceptions existent : affectation à l'habitation pour au moins 75 % des surfaces habitables dans les deux ans, affectation à un espace culturel non commercial et ouvert au public pendant quinze ans, ou société constituée entre membres d'une même famille.
Quelle déclaration faut-il déposer avant le 1er février ?
Celle des conditions d'ouverture de l'immeuble, prévue à l'article 17 quater de l'annexe IV : horaires et dates, zones ouvertes, nombre total de jours d'ouverture, tarifs, manifestations et moyens de communication utilisés. Elle donne lieu à un récépissé.
La division d'un monument en lots fait-elle perdre l'avantage fiscal ?
Oui pour les divisions intervenues à compter du 1er janvier 2009, sauf si l'immeuble est classé ou inscrit et affecté, au plus tard deux ans après la division, à l'habitation pour au moins 75 % de ses surfaces habitables.
Comment obtenir l'exonération des droits de succession ?
En souscrivant avec l'administration, après avis conforme du ministre chargé du budget, une convention à durée indéterminée portant sur le maintien des meubles, les modalités d'accès du public et les conditions d'entretien (article 795 A du code général des impôts).
Que se passe-t-il si la convention de l'article 795 A n'est pas respectée ?
Les biens exonérés sont soumis aux droits de mutation sur la base de leur valeur au jour du non-respect, ou de la valeur déclarée lors de la donation ou du décès si elle est supérieure, aux taux applicables lors de la transmission.
Perd-on la déduction si l'on a oublié la déclaration d'ouverture ?
Pas nécessairement. Le Conseil d'État a jugé le 24 janvier 2011 que les arrêtés ne pouvaient prescrire cette déclaration à peine de refus de l'avantage fiscal, dès lors que le propriétaire établit avoir fait diligences pour ouvrir le monument au public pendant la durée exigée. La même décision autorise l'indivisaire ayant supporté des charges supérieures à sa quote-part à déduire la totalité de la dépense effectivement supportée.
Existe-t-il des subventions pour les travaux ?
L'article L. 621-29 du code du patrimoine autorise l'administration à subventionner les travaux d'entretien et de réparation des immeubles inscrits dans la limite de 40 % de la dépense effective.


COMMENTAIRES